



独自の付加価値創出力が支える持続的成長の基盤
竹川
長年不動産セクターを見てきた立場から申し上げると、貴社は単純な回転型ビジネスとは一線を画す存在です。かつて業界を席巻した「回転型モデル」、レバレッジを効かせて物件を取得し短期で売却益を得る手法は、リーマン・ショックで一気に崩壊しました。資金が詰まり、含み損を抱え、再起できなくなった企業を数多く見てきました。そうした淘汰の波を越えてなお、貴社が成長を続けてこられたのは、「安く仕入れて高く売る」という市況全体の上昇だけに頼らず、自らの手で付加価値を創出する道を一貫して選んできたからにほかなりません。「この物件をどう変えればテナントに選ばれるか」「どんな用途に転換すれば街の需要に応えられるか」、その問いに一棟一棟向き合い、知恵を注ぎ込んできた。そこに貴社の本質的な競争力があります。強みは大きく3つあると考えています。大手が見送る築古ビルに原石を見出す仕入れの目利き力、立地特性を読み解き最適な用途へ転換するリモデルの企画力、そして売却後も続くオーナー・テナントとの信頼関係が次の案件を呼ぶ、顧客基盤の厚みです。金利上昇で調達・建築コストが上がり、付加価値の創出力が業界全体に問われるいま、貴社のビジネスモデルは改めて真価を発揮する局面ではないでしょうか。
浅井
ご指摘は当社の特徴を的確に捉えていると思います。高水準のROEや経常利益率に表れているように、当社は収益性のある領域で独自のポジションを築いてきました。都心の中小型ビル再生やホテル運営など、特定の市場に深く入り込み企業価値を高める、いわば「ブティック型不動産会社」ともいえる存在です。たとえば中小型オフィスの再生では、地域に根差したテナント斡旋力を活かして、物件の価値向上につなげてきました。ホテル事業では、開発から運営までを内製化することで、運営収益を積み上げる基盤を強化しています。市況に左右されやすいフロー型ビジネスを展開しつつ、安定収益につながるストック型ビジネスも育ててきたこと。この二面性が、当社の成長を支えていると考えています。
大久保
そうした事業上の強みを支えているのは、人財と組織文化だと私は考えています。グループ全体で2,000名弱の規模となった現在も、部門を越えて「ワンチーム」で事業を前に進められる点は、当社の大きな特徴です。経営会議は単なる報告の場ではなく、現場同士が課題を共有し、事業推進に向けて議論を深める場として機能しています。また、アメーバ経営の実践によって、次世代を担う人財も着実に育っています。こうした組織力は、一朝一夕には模倣できない無形資産です。20年近く当社の歩みを見てきた私の実感としては、現在の成長は一過性ではなく、幾多の厳しい局面を乗り越える中で築いてきた事業と人財基盤の成果だと感じています。
多面的なリスクと向き合い、成長の質を高める
竹川
今後の論点は、貴社の強みをいかに持続的な成長へつなげるかです。営業利益は、直近5年で年平均約26%、10年で約13%の成長を実現しています。中期経営計画で掲げる経常利益率20%、ROE14%以上という目標は、十分射程に入る水準です。一方で、投資家が見ているのは、成長率の高さだけではありません。その再現性をどう担保するか。リーマン・ショックやコロナ禍で利益が大きく変動した事実がある以上、市場は高成長を評価しつつも、安定性にはなお慎重です。
浅井
利益の安定性を左右するリスク要因としては、金利の上昇、働き方の変化に伴うオフィス需要の変化、不動産価格の調整、インバウンド需要の変動によるホテル事業への影響などが挙げられますね。
大久保
私が特に注視しているのは、東京都心のオフィス市場を支える魅力が今後も維持されるかどうかです。在宅ワークの定着やコミュニケーション手段の多様化によって、オフィスに求められる機能や価値は変化しています。企業や人が集まり、密なコミュニケーションを生み出す場としての都心の魅力が低下すれば、不動産再生事業にも影響を及ぼすでしょう。競争環境の変化を機敏に捉え、需給バランスを踏まえた経営判断が求められます。
浅井
加えて近年は、海外情勢や地政学リスクが観光需要や事業環境に及ぼす影響も無視できません。取締役会では、これらのリスクを、多面的なデータとシナリオごとに認識を共有しながら議論しています。執行側と監督側の対話の質は着実に高まっており、中期経営計画の策定においても、成長目標が会社の規模や財務体力に見合ったリスクテイクかを、株主目線で検証し続けています。
大久保
リスクに備えるには、事業ポートフォリオを複数の時間軸で捉える視点が欠かせません。たとえば、国内オフィス事業が伸び悩む局面でも、海外事業やホテル事業が成長を補完できれば、ポートフォリオ全体の収益の厚みを保つことができるでしょう。
異なる時間軸の事業を組み合わせることは、成長の次の柱を築く取り組みでもあります。特にホテル事業は、観光需要の拡大を取り込める事業として、中長期的な成長余地があると見ています。
もちろん、新規領域の拡大には試行錯誤が伴います。その際に重要なのは、挑戦に伴うコストを損失ではなく、将来の収益源を育てるための投資と捉えることです。
竹川
おっしゃるとおりです。企業価値を高めるうえでは、株主還元だけでなく、将来への投資が不可欠です。投資規律を保ちながら、どの領域に資本を配分し、いかに収益化するか。その見極めが一段と問われていきます。
浅井
ROEやPBRの水準を見ると、当社は不動産業界の中で相応の評価をいただいていますが、企業価値向上の余地は残されていると感じます。今後は、フロー型のビジネスで収益機会を捉えながら、ホテル事業や不動産管理などのストック型収益を拡大し、成長性と安定性を両立させることが、市場評価をさらに高める鍵だと考えています。
長期視点のパートナーとの提携で、成長の再現性を高める
竹川
ボラティリティをおさえ、安定成長を目指す観点で、伊藤忠商事との資本業務提携は大きな転機です。「三方よし」の理念のもと、消費者接点を起点に事業を組み立てる伊藤忠商事と、オーナーやテナントとの関係を長く育ててきた貴社は、ビジネスの根底にある思想が通じ合うと感じます。
大久保
現在長期ビジョン2035の実現に向けて邁進中ですが、私は、今回の提携を長期のロードマップの中に位置づけて見ています。伊藤忠商事は、相手企業の価値観や独自性を尊重しながら、長期視点で事業の本質を見極めようとされる会社だと理解しています。当社が次の10年、さらにその先を描いていくうえで、得難いパートナーになり得るのではないでしょうか。
浅井
伊藤忠商事との提携は、取締役会でも深く議論を重ねてきました。商社から見た当社の価値と、当社から見た商社の価値。その両面を見極めながら、必要な助言を行なってきました。長期視点を共有する株主を得たことは、株主構成の面でも当社の経営にとって大きな意味を持ちます。腰を据えた経営判断を続けていくうえで、安定株主の存在は欠かせないからです。本提携は、事業シナジーに加え、株主構成の安定性を高め、長期的な企業価値向上に向けた経営を後押しする意思決定でもありました。
大久保
一方で、資本業務提携は締結そのものがゴールではありません。重要なのは、そのうえにどのような事業を築くかです。
竹川
投資家として期待するのは、商社資本で信用力が高まり、中小型案件に加えてより大きな案件にも挑める可能性が広がることです。共同開発やジョイントベンチャー、海外投資、グローバルネットワークを活かした出口戦略の多様化など、シナジーの具体像に注目しています。
浅井
提携においてWin-Winの関係を築くには、まずトップ同士をはじめとする強い信頼関係が欠かせません。そのうえで鍵となるのが、投資して終わりにせず、手がけた案件を継続的に育て、価値を高めていく姿勢です。
今回の提携は、伊藤忠商事の投資基準や事業運営の知見を、組織として吸収するまたとない機会でもあります。自社の強みをさらに伸ばし、弱い分野をどう補うかを、社員一人ひとりが考える機会にしていくことが、提携の真の意義だと考えています。
竹川
価値観を共有できるパートナーと組み、より高い成長と再現性ある利益を実現する。その道筋を具体的に示すことで、「ボラティリティの高い会社」から「成長力と安定性を兼ね備えた会社」へ市場の見方を変えていけるはずです。
大久保
提携を通じて現場レベルで得た学びを当社の強みと掛け合わせ、成長の質を一段高めていくその過程を、取締役会としても支えてまいります。
創業者経営の強みを、持続可能なガバナンスへ
竹川
外部資本が加わることで、ガバナンスのさらなる進化にも期待しています。貴社にはすでに評価すべき点が多くあります。過度なレバレッジに依存しない財務規律、環境の変化に応じて打ち手を切り替える機動力、安定配当の継続、目先の利益に振り回されない事業戦略。いずれも、長期投資家にとって大きな安心材料です。これらは、創業者の経営判断力に支えられてきた、貴社ならではの強みでもあります。
一方で、次の成長フェーズでは、サクセションプランや意思決定プロセスの可視化が重要性を増します。創業者経営の強みを、組織として再現可能な形に昇華できるかどうか、市場は注目しています。
大久保
強いリーダーシップは企業価値の源泉ですが、それを支えるガバナンスが機能してこそ、強みは持続的なものになります。社外取締役の役割は、形式的にブレーキをかけることでも、経営者の判断をそのまま追認することでもありません。現場との信頼関係を築きながら、リスクの予兆を早期に捉え、執行側と率直に対話を重ねていく。それが私たちに求められる役割だと考えています。監査等委員として、引き続きその責務を果たしてまいります。
竹川
まさにそのような議論と検証の実態を投資家に発信していただきたいです。各事業領域への資本配分、その判断基準、成果の振り返りが示されれば、成長戦略の確度を判断する材料になります。
浅井
投資基準に加え、サステナビリティについても、実質を伴った取り組みと、それを支える開示の両輪が問われる領域だと考えています。
大久保
「環境保護」「地域創生」「人財育成」といった当社のマテリアリティについては、本業との結びつきを軸に議論を深めていきたいですね。
浅井
たとえば「脱炭素」といったテーマについて、世界の潮流が揺らぐ局面だからこそ、当社の事業に即して、短期的には難しくても中長期的に着実に進めていく姿勢を打ち出すべきではないでしょうか。
大久保
私は人財育成に関する取り組みと発信の強化を期待しています。当社の強みであるアメーバ経営をさらに進化させるためには、株主価値や株価なども意識しながら経営を担える人財を、全社的に育成していく必要があります。その中で、生成AIをはじめとするテクノロジーの進化が、働き方や顧客接点に大きな変化をもたらす今、人をどう育て、組織としていかに変化に適応するか。ステークホルダーの皆様との対話がますます重要になるテーマであると考えています。
竹川
本日の議論を通じて、社外取締役のお二人が長期的な視点から経営を見ていらっしゃることがよく伝わってきました。また、それぞれの専門性を活かした多様な視点が取締役会にあり、建設的に意見を交わす土壌がある。形式ではなく、実質を伴った対話が行なわれていることは、外部から貴社のガバナンスを評価する大きな材料になります。
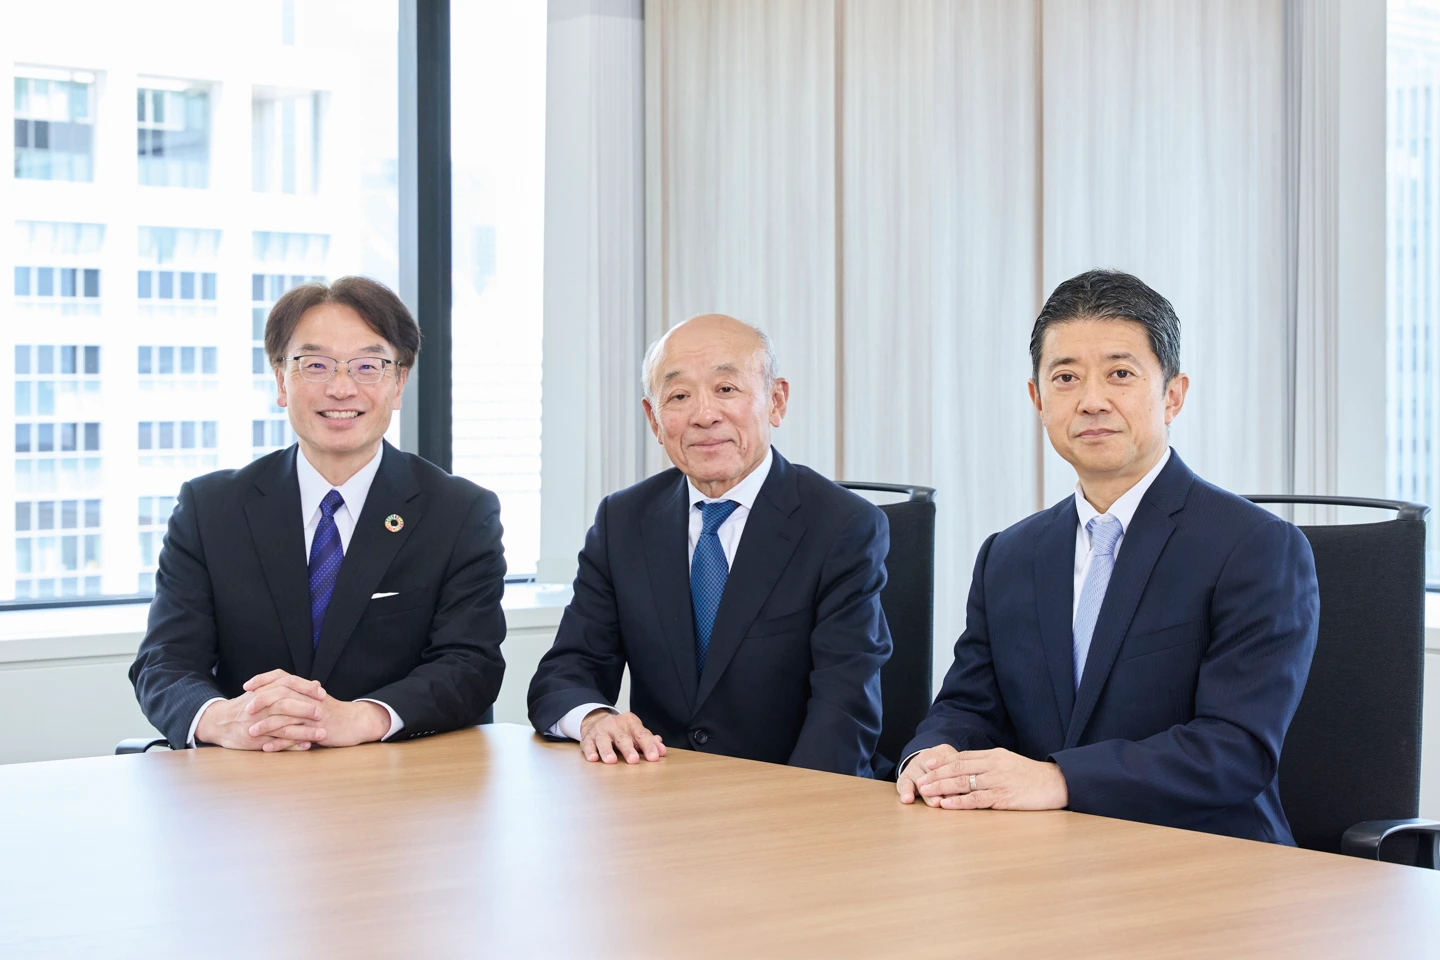
さらなる成長へと伴走しガバナンスの進化を図る
大久保
日本はまだまだ成長できる国であり、不動産業界にもまた成長機会は数多くあります。人財・組織文化という強みをもって、市場環境の変化に揺るがない事業基盤を磨き続けることによって、当社は新たな成長軌道へと踏み出していけると見ています。上場企業として一段成熟した経営の実現に向け、社外取締役として正面から向き合っていきたいと考えています。
浅井
伊藤忠商事との資本業務提携を経た今、当社はより大きな価値創造に取り組むフェーズに入るとともに、より高い水準のガバナンスも求められています。そのため、投資判断も人財育成も、取締役会で議論を重ねて終わりにせず、その後の進捗をフォローアップし続けることが欠かせません。経営の透明性を高め、少数株主の利益をしっかりと保護しながら、取るべきリスクを取り、長期ビジョン2035の実現に向けて着実に歩みを進めていく。社外取締役として、その歩みに伴走してまいります。
竹川
投資家はPBRや株価という形で企業価値の向上を求めますが、それを実現するにはROEを高めるだけでは十分ではなく、PERの引き上げも欠かせません。PERとは、市場がその会社の将来性やブランド力にどれだけのプレミアムを認めるか、いわば企業の「魅力度」を映す指標です。貴社がそのプレミアムをさらに高めるためには、成長戦略や投資規律、ガバナンスの進化を分かりやすく発信し続けることが重要です。株式市場や企業価値を強く意識した経営を投資家にしっかりと示していく。今日のお話を伺い、貴社にはそれができる力があると改めて確信しました。今後も期待して見守っていきたいと思います。


